Jakarta — Pertumbuhan Produk Domestik Bruto (PDB) Indonesia pada kuartal I-2026 tercatat 5,61 persen secara tahunan. Namun, Permata Institute for Economic Research (PIER) menilai capaian tersebut perlu dibaca lebih menyeluruh karena masih menyisakan sinyal kerentanan di sektor riil, terutama terkait kualitas penyerapan tenaga kerja dan kinerja industri manufaktur.
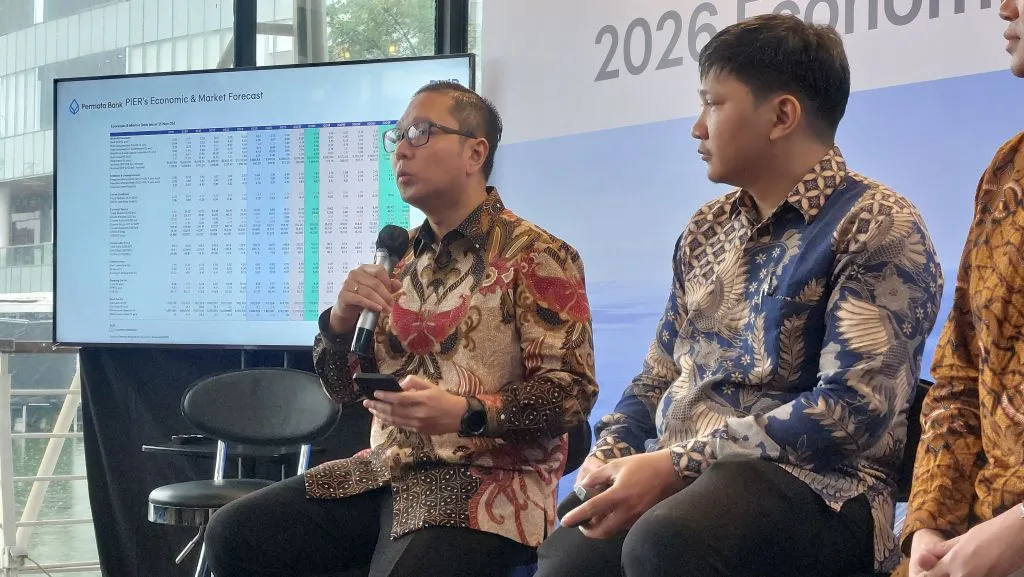
Dalam analisis yang dipaparkan Selasa, 12 Mei 2026, PIER mencatat kondisi ketenagakerjaan per Februari 2026 menunjukkan perbaikan Tingkat Pengangguran Terbuka (TPT) ke 4,68 persen, dengan total penduduk bekerja mencapai 147,67 juta orang. Meski demikian, PIER menyoroti adanya pergeseran struktural: proporsi pekerja formal menyusut 0,02 poin persentase, sementara jumlah pekerja paruh waktu meningkat 0,16 poin persentase. Perubahan ini dinilai mengindikasikan perluasan sektor informal dan berpotensi menekan pendapatan kelompok menengah ke bawah.
Di sisi lain, kewaspadaan dunia usaha juga tercermin dari indikator manufaktur. Purchasing Managers’ Index (PMI) Manufaktur pada April turun ke zona kontraksi di level 49,1. Menurut PIER, angka tersebut mencerminkan penurunan output produksi, kenaikan beban biaya bahan baku, serta penurunan optimisme pelaku industri.
Chief Economist Permata Bank, Josua Pardede, menekankan pentingnya harmonisasi kebijakan lintas pemangku kepentingan guna menjaga keseimbangan antara dukungan pertumbuhan dan stabilitas makroekonomi. Ia menilai koordinasi kebijakan fiskal dan moneter tetap diperlukan, termasuk untuk menjaga stabilitas nilai tukar serta kepercayaan pasar di tengah dinamika global.
Josua menyampaikan pemerintah perlu menjaga daya beli, mempercepat belanja produktif, dan menjaga kredibilitas APBN. Sementara itu, Bank Indonesia dinilai perlu menjaga stabilitas rupiah dan inflasi sambil memastikan likuiditas mengalir ke sektor produktif. Dari sisi dunia usaha, ia menilai efisiensi dan penguatan rantai pasok perlu dilakukan tanpa mengorbankan tenaga kerja secara berlebihan agar pertumbuhan ekonomi lebih terasa dalam investasi, penciptaan pekerjaan formal, dan peningkatan pendapatan masyarakat.
PIER juga memetakan sektor-sektor yang menjadi penguat pertumbuhan pada kuartal I-2026. Sektor akomodasi dan penyediaan makan-minum mencatat pertumbuhan tertinggi sebesar 13,14 persen secara tahunan, meningkat tajam dari 7,41 persen pada kuartal sebelumnya. Penguatan juga terjadi pada sektor jasa lainnya, serta transportasi dan pergudangan seiring meningkatnya mobilitas masyarakat.
Di tengah penguatan tersebut, industri pengolahan yang merupakan kontributor terbesar PDB justru mengalami moderasi, melambat dari 5,40 persen menjadi 5,04 persen secara tahunan. Adapun sektor pertambangan masih berada dalam tekanan, sejalan dengan kebijakan pengendalian produksi pada sejumlah komoditas mineral utama.
Dari sisi wilayah, distribusi pertumbuhan dinilai cukup positif. Tiga kawasan mencatat pertumbuhan di atas rata-rata nasional 5,61 persen secara tahunan. Bali dan Nusa Tenggara memimpin dengan pertumbuhan 7,93 persen yang dikaitkan dengan normalisasi aktivitas pertambangan di Nusa Tenggara Barat. Sulawesi tumbuh 6,95 persen, didukung kinerja industri manufaktur di wilayah tersebut. Sementara Pulau Jawa mencatat pertumbuhan 5,79 persen yang didorong akselerasi konsumsi domestik.
PIER menilai permintaan domestik masih menjadi penopang utama pada awal 2026. Konsumsi rumah tangga tumbuh 5,52 persen secara tahunan, terdorong momentum Ramadan dan Idulfitri. Pada saat yang sama, belanja pemerintah melonjak 21,31 persen secara tahunan seiring realisasi fiskal awal tahun yang agresif, termasuk untuk mendukung program strategis seperti Makan Bergizi Gratis (MBG).
Meski demikian, Josua mengingatkan dinamika eksternal—seperti perang dagang, konflik geopolitik, dan perlambatan ekonomi global—tetap perlu dicermati karena dapat memengaruhi stabilitas dan prospek pertumbuhan ke depan.
PIER juga memberi catatan bahwa meski pertumbuhan tahunan terlihat kuat, secara triwulanan ekonomi Indonesia masih terkontraksi 0,77 persen. Karena itu, capaian kuartal I-2026 disebut perlu dipahami dengan mempertimbangkan efek pembanding yang rendah (low base effect) pada kuartal I-2025 serta faktor pendorong yang masih bersifat musiman.